从最高82元跌到27元,号称“神鼓”的沈鼓集团,再让大家见识了跟风炒作的下场。
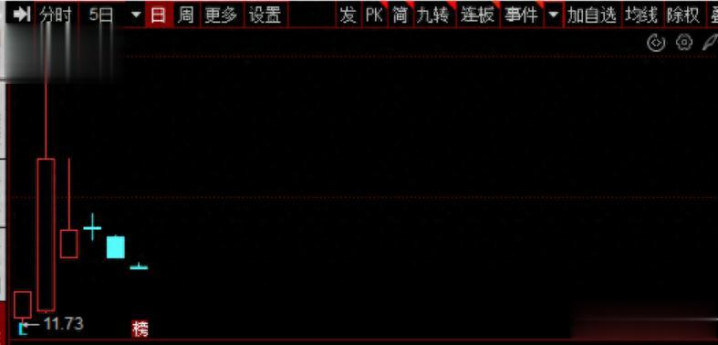
听着响当当,大国重器,大型压缩机,核电主泵,石油化工、能源基建都离不开它。上市那天,股价一口气涨了三倍多,第二天更是冲到八十多块,两天挣了十几倍。
有人激动地说,这是下一个长牛标的;有人拍大腿后悔没中签;还有人在高位追进去,结果没几天就被按在地上摩擦。
被套的人很多,骂市场的也很多。能怪谁?活该!
显然,这件事不能只骂游资,也不能只怨庄家。有些投资者之所以被套,根本原因其实很简单:他们在买股票之前,根本没有认真看一眼这家公司到底值多少钱,都想一夜暴富。
沈鼓集团的基本面,其实一点都不复杂。
2026年半年报显示,公司上半年营业收入48.93亿元,同比增长3.6%。这个增速不算差,但也绝对谈不上爆发。真正让人担心的是利润:归母净利润2.8亿元,同比下降2.28%。也就是说,收入还在增长,但赚钱能力已经开始走弱。
更关键的是,公司还发布了前三季度业绩预告,预计归母净利润同比下降8%到24%。
这说明什么?
说明股价最疯狂的时候,公司业绩不仅没有跟上,反而在往下走。
一家重资产装备企业,业绩没有爆发,估值却先飞了起来。这就是沈鼓集团上市后最核心的问题。
我们再看资产质量。截至2025年末,公司资产负债率78%,对于一家重工企业来说,这个水平不算低。更值得注意的是,应收账款33.62亿元,其中逾期应收账款占比超过六成。客户主要是大型央企,坏账风险未必很大,但回款周期很长,资金被大量占用。
存货也不少,2025年末存货83亿元,占总资产比例超过三成。大型设备制造周期长,原材料和在制品占用资金多,一旦下游投资放缓,存货周转就会变慢,减值压力也会上升。
所以,沈鼓集团并不是一家轻装上阵的公司。它有技术,有地位,有国产替代逻辑,但它同时也是一家典型的重资产、长周期、回款慢的装备制造企业。
这样的公司,适合用什么样的估值?
2025年,沈鼓集团归母净利润7.39亿元。股价高点时,静态市盈率超过240倍。而同期通用设备行业平均市盈率大约41倍,同赛道的陕鼓动力市盈率仅约22倍。
也就是说,在市场最狂热的时候,沈鼓集团的估值是行业平均水平的好几倍,是同行的十倍以上。
有人会说,沈鼓有核电主泵,有国产替代,不能用普通市盈率衡量。
线上炒股配资这句话有一半是对的。沈鼓在核泵领域确实有技术突破,国内市场地位突出。但问题在于,市场往往把 “技术厉害” 直接等同于 “股价必涨”,却忘了中间还有一道最关键的门槛:业绩体量。
2025 年,沈鼓核泵业务收入10.81亿元,占全年总营收不到11%。
这个比例说明,核泵业务确实有亮点,但还没有大到能支撑整个公司估值的程度。国产替代是长期逻辑,核电主泵是高端赛道,但如果把未来十年、二十年的成长空间,一次性全部折现到当前股价里,那就不是投资,而是在赌情绪。
那么,沈鼓为什么能被炒得这么高?
核心原因不是业绩,而是流通盘太小。
沈鼓集团总股本31.1亿股,但大部分是战略配售股份,有锁定期,短期内不能流通。上市初期,真正能在市场上交易的股份只有2.11亿股左右。盘子越小,少量资金越容易拉动股价。再加上新股前五个交易日不设涨跌幅限制,赚钱效应被迅速放大。
上市前两个交易日,公司换手率分别接近80%和90%。这意味着什么?
意味着第一天买入的人,第二天很多已经获利了结;早期中签资金和短线资金在高位疯狂换手,筹码不断从低成本资金手里,转移到高位追涨的投资者手里。
交易所很快对异常交易账户采取了限制措施,上市公司也连续发布风险提示。但市场最狂热的时候,风险提示往往是没用的。
很多人不是看不见风险,而是不愿意看见。
他们会给自己找理由:大国重器不能看市盈率;新股就是这样,情绪来了没有顶;就算短期被套,拿几年总能回本。
这些话听起来很有道理,其实经不起推敲。
大国重器,不等于任何价格都值得买。国产替代,不等于股价永远不跌。行业地位高,也不等于公司当前估值合理。
投资股票,买的不是 “国家重视” 四个字,而是企业未来现金流的折现。如果一家公司一年只赚 7 亿左右,却被资金炒到近两千亿市值,那就意味着投资者要等很多年,才有机会用业绩消化估值。
在这期间,一旦市场情绪退潮,股价下跌就会非常猛烈。
人们常说,股市里有两种钱最难赚。
一种是业绩没有兑现,仅凭故事炒出来的钱;另一种是所有人都知道它在炒作,却还想抢在崩盘前跑掉的钱。
沈鼓这波行情,更像后一种。
它不是靠业绩推动,而是靠新股规则、小流通盘、赚钱效应和市场情绪共同推高。参与者不是不知道风险,而是觉得自己不会是最后一个接盘的人。
这就像击鼓传花。鼓声没停的时候,每个人都玩得很开心;鼓声一停,手里拿着花的人,就要承受代价。
元股证券:ygzq.hk被套之后,很多人喜欢把自己描述成受害者。
但我们仔细看,这场游戏的规则其实是透明的。上市公司风险公告是公开的,交易所监管是公开的,财务数据是公开的,同行估值对比也是公开的。投资者真正缺少的,不是信息,而是冷静。
当一只股票几天之内涨几倍,当周围所有人都在讨论它,当股吧里全是 “下一个十倍股” 的声音,很多人会突然失去判断力。他们不再问公司值多少钱,而是问明天还会不会涨。
这才是最危险的。
所以,老鱼不觉得高位被套的人特别可怜。
不是因为亏钱不值得同情,而是因为他们中的很多人,明明有机会看到风险,却主动选择了忽略。他们不是被信息蒙蔽,而是被自己的贪婪和侥幸心理蒙蔽。
当然,老鱼也不认为沈鼓集团是一家差公司。
相反,在大型压缩机、核电主泵、能源装备国产化这些领域,沈鼓确实有不可替代的价值。它是行业龙头,有技术积累,也有长期成长空间。但好公司和好股票,是两回事。
再好的公司,只要价格严重偏离价值,就可能变成糟糕的投资。
这一点,很多投资者直到被套以后才明白。
股市最残酷的地方,不是它会骗人,而是它总在给人制造幻觉。它会让你相信,短期暴涨是因为公司价值被发现;会让你相信,只要拿得久,就一定能回本;会让你把题材当成业绩,把情绪当成基本面。
但时间一长,真相总会出来。
股价可以短期脱离业绩,但长期一定会围绕公司价值波动。故事讲得再漂亮,也撑不住长期没有业绩支撑的估值。市场可以炒作一时,但最终还是会回到利润、现金流和资产质量这些最朴素的指标上。
沈鼓集团这一课,值得很多人记住。
第一,买股票之前,先看公司一年赚多少钱,而不是先看它涨了多少。
第二,业绩没有爆发的时候,估值先爆发,往往不是机会,而是风险。
第三,大国重器、国产替代、核电主泵,这些都是好题材,但不能直接等于好价格。
第四,当所有人都在说一只股票要涨的时候,你最应该做的,是查它的财报,而不是立刻下单。
第五,击鼓传花的游戏,不是不能玩,但你要清楚自己在玩什么。如果你玩不起最后接盘的代价,就不要站在鼓边上。
被套牢的人,不一定笨,但很多时候确实不够清醒。
市场不会因为你亏钱就心软,也不会因为你有情怀就给你买单。真正能在股市里生存下来的人,不是最勇敢的人,也不是最聪明的人,而是最懂得尊重常识的人。
沈鼓集团的炒作过去了,下一只新股、下一个热点、下一个 “大国重器故事” 还会来。但只要投资者还是只看涨幅,不看估值;只听故事,不看财报;只想赚快钱,不愿做判断,那么历史就会一遍又一遍地重复。
到那个时候,被套的人,依然不值得可怜。
寻找中国好公司免息股票配资,关注老鱼内参
元股证券股票交易提示:本文来自互联网,不代表本网站观点。